
Həbsdəki iş adamı Bakı Apellyasiya Məhkəməsinin sədrinə müraciət edib
 Vergi və gömrük orqanlarının tələbi ilə həbs edilən “Akelik Group” MMC-nin rəhbəri olmuş Süleyman Babayev Yasamal Rayon Məhkəməsinin hökmündən narazıdır.
O, məhkəmənin vergi orqanlarının təqdim etdiyi məlumatlara əsaslandığını, vergi yoxlamaları zamanı yol verilmiş səhvlərin və şirkətin təqdim etdiyi sübutların isə tam nəzərə alınmadığını bəyan edir.
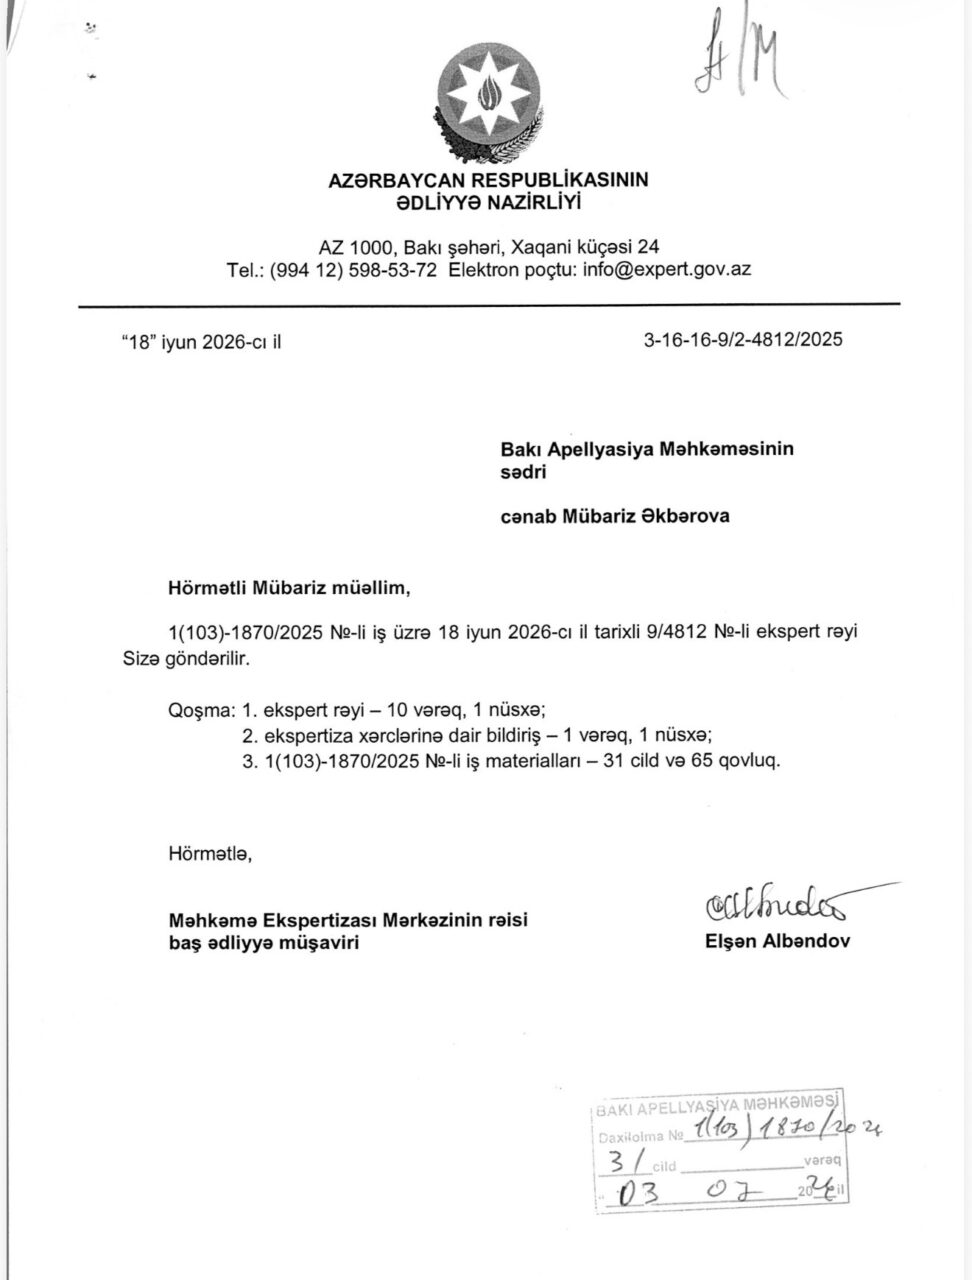
Gununsesi.info xəbər verir ki, S. Babayev Bakı Apellyasiya Məhkəməsnin sədri Mübariz Əkbərova müraciətində bu barədə geniş yazıb.
İş adamının məhkəməyə ünvanladığı müraciətdə 2018-ci il üzrə “Akelik Group” MMC-yə hesablanmış mənfəət vergisi və əlavə dəyər vergisi (ƏDV) ilə bağlı məsələlər ətraflı təhlil olunub.
Müraciətdə bildirilir ki, Yasamal Rayon Məhkəməsinin hakimi Rəşad Cavadzadənin 1(004)-7/2025 saylı, 1 avqust 2025-ci il tarixli hökmü vergi orqanlarının təqdim etdiyi sənədlərə əsaslanıb. S. Babayev həmin sənədlərin həqiqiliyini şübhə altına alaraq, onların məhkəmə prosesində araşdırılmış faktlar və sübutlarla ziddiyyət təşkil etdiyini iddia edir.
Onun sözlərinə görə, vergi orqanlarının hesablamalarındakı uyğunsuzluqlar məhkəmə prosesində dəfələrlə müzakirə olunsa da, hökm çıxarılarkən bütün bu hallar nəzərə alınmayıb.
Mənfəət vergisi ilə bağlı hesablamalara etiraz
Müraciətdə qeyd olunur ki, “Akelik Group” MMC-nin 2018-ci il üzrə mənfəət vergisi bəyannaməsində ümumi gəliri 110 milyon 153 min 788,96 manat, gəlirlərin əldə edilməsi ilə bağlı xərcləri isə 106 milyon 497 min 189,75 manat göstərilib.
Vergi orqanının 9 sentyabr 2020-ci il tarixli səyyar vergi yoxlaması aktında şirkətin vergitutma məqsədləri üçün mənfəəti 22 milyon 448 min 965,51 manat, hesablanmış mənfəət vergisi isə 4 milyon 489 min 793,10 manat müəyyən edilib.
Şirkətin etirazından sonra 29 yanvar 2021-ci il tarixdə əlavə yoxlama aktı tərtib olunsa da, S. Babayev hesab edir ki, gəlirlərin şişirdilməsi ilə bağlı aşkar edilmiş uyğunsuzluqlar tam aradan qaldırılmayıb.
Müraciətdəki hesablamalara əsasən, şirkətin 2018-ci il üzrə Azərbaycandakı fəaliyyətindən əldə etdiyi gəlir 64 milyon 984 min 200,83 manat təşkil edib. Əvvəlki ilin zərəri də nəzərə alınmaqla, vergitutma məqsədləri üçün mənfəətin 3 milyon 313 min 780,30 manat, mənfəət vergisinin isə 662 min 756,06 manat olduğu bildirilir.
S. Babayevin mövqeyinə görə, şirkət 731 min 319,84 manat mənfəət vergisi hesablayaraq dövlət büdcəsinə ödəyib. Bu isə onun hesablamasına əsasən, 68 min 563,78 manat artıq ödəniş deməkdir.
ƏDV hesablamalarında təkrar əməliyyatlar iddiası
Müraciətin əsas hissəsini şirkətə hesablanmış ƏDV ilə bağlı mübahisələr təşkil edir.
S. Babayev bildirir ki, vergi yoxlaması zamanı əvvəlki dövrlərdə rəsmiləşdirilmiş bəzi təhvil-təslim aktları 2018-ci ilin aprel ayı üzrə dövriyyəyə təkrar daxil edilib. Onun fikrincə, bu, şirkətin ƏDV-yə cəlb olunan dövriyyəsinin süni şəkildə artırılmasına və əlavə vergi hesablanmasına səbəb olub.
Müraciətdə LWC 2017/28 saylı müqavilə üzrə 2018-ci ilin fevral və mart aylarına aid təhvil-təslim aktlarının ümumilikdə 6 milyon 711 min 496,17 manatlıq ƏDV-yə cəlb olunan hissəsinin aprel ayının dövriyyəsinə təkrar daxil edildiyi iddia olunur.
Bundan başqa, vergi yoxlamasının hesabat cədvəllərində texniki səhvlər nəticəsində şirkətin tikinti fəaliyyətindən əldə etdiyi dövriyyənin əlavə 749 min 381,27 manat artırıldığı bildirilir.
S. Babayevin hesablamasına görə, bu hallar nəticəsində şirkətə 1 milyon 342 min 957,93 manat artıq ƏDV hesablanıb. O, məhkəmə hökmündə həmin məbləğin yalnız bir hissəsinin nəzərə alındığını, qalan 134 min 888,63 manatla bağlı isə münasibət bildirilmədiyini qeyd edir.
Yanacaq satışına görə hesablanan ƏDV mübahisəsi
Müraciətdə yanacaqdoldurma məntəqəsinin fəaliyyəti üzrə hesablanmış ƏDV də mübahisələndirilir.
S. Babayevin sözlərinə görə, şirkətin 2018-ci il üzrə yanacaq satışından əldə etdiyi 2 milyon 432 min 727,80 manatlıq dövriyyəyə vergi orqanı tərəfindən 18 faiz dərəcə ilə 437 min 891 manat ƏDV hesablanıb.
O, Tarif Şurasının neft məhsullarının alış və satış qiymətlərini tənzimləyən qərarlarına istinad edərək, yanacağın satışından əldə olunan ticarət əlavəsinə uyğun vergi hesablanmalı olduğunu bildirir.
Müraciət müəllifi hesab edir ki, vergi orqanının tətbiq etdiyi hesablama qaydası qanunvericiliyin tələblərinə uyğun olmayıb. Onun fikrincə, bu məsələ məhkəmə prosesində müzakirə edilsə də, hökmdə lazımi qaydada qiymətləndirilməyib.
Malların satışına görə əlavə vergi hesablanması
S. Babayev digər bir etirazını şirkətin malların satışından əldə etdiyi gəlirlərə görə əlavə ƏDV hesablanması ilə bağlı irəli sürüb.
Müraciətdə göstərilir ki, şirkət 3 milyon 236 min 897,74 manatlıq malların satışından əldə etdiyi dövriyyəyə 1 faiz dərəcə ilə ticarət əlavəsi tətbiq edərək müvafiq vergi ödənişlərini həyata keçirib.
Lakin vergi yoxlaması zamanı malların 10-15 faiz ticarət əlavəsi ilə satıldığı iddia edilərək əlavə ƏDV hesablandığı bildirilir.
S. Babayev bu hesablamanın faktiki satış göstəricilərinə və vergi qanunvericiliyinə uyğun olmadığını iddia edir. O, müraciətində malların bir hissəsinin müqavilələr çərçivəsində iaşə xidmətlərində, digər hissəsinin isə xeyriyyə məqsədləri üçün istifadə edildiyini qeyd edir.
Şirkətin dövlət büdcəsinə artıq ödəniş etdiyi iddia olunur
Müraciətdə bütün hesablamalar ümumiləşdirilərək “Akelik Group” MMC-nin 2018-ci il üzrə ƏDV-yə cəlb olunan dövriyyəsinin 72 milyon 465 min 450,36 manat olduğu göstərilir.
S. Babayevin hesablamasına görə, vergi yoxlaması zamanı şirkətə bəzi əməliyyatlar üzrə artıq, bəzi əməliyyatlar üzrə isə az vergi hesablanıb. Bu fərqlər nəzərə alındıqda, şirkətin dövlət büdcəsinə 324 min 71,08 manat artıq ƏDV ödədiyi bildirilir.
O, hesablamalarının ilkin mühasibat sənədlərinə, bank çıxarışlarına, müqavilələrə, təhvil-təslim aktlarına, vergi bəyannamələrinə və məhkəmə prosesində araşdırılmış digər materiallara əsaslandığını vurğulayır.
Gömrük borcu ilə bağlı yeni sənəd
Müraciətdə Bakı Gömrük Baş İdarəsinin də sonradan əvvəlki hesablamalarına yenidən baxdığı qeyd olunur.
S. Babayevin bildirdiyinə görə, gömrük orqanı 30 aprel 2025-ci il tarixli borcların dəqiqləşdirilməsi sənədi ilə “Akelik Group” MMC-nin 240 min manat ƏDV borcunun olduğunu təsdiqləyib. O, həmin məbləğin 200 min manatının ilkin istintaq dövründə ödənildiyini qeyd edir.
Məhkəmə hökmünün yenidən qiymətləndirilməsini istəyir
S. Babayev müraciətində vergi orqanlarının hesablamalarında yol verildiyini iddia etdiyi səhvlərin, təkrar vergi hesablamalarının və məhkəmə prosesində təqdim olunmuş sübutların hökm çıxarılarkən tam nəzərə alınmadığını bildirir.
O, həmçinin vergi orqanı əməkdaşlarının məhkəmədə verdikləri ifadələrin və əlavə hesablamalarla bağlı tələblərin yerinə yetirilməməsinin araşdırılmasını istəyir.